Fiscalità
Successione di una casa in Spagna con mutuo in corso: chi paga cosa
In breve
Il mutuo non si estingue con la morte del proprietario: gli eredi che accettano subentrano nel debito alle stesse condizioni, e il decesso non è una causa di rimborso anticipato. Ai fini dell'imposta di successione spagnola il debito residuo si deduce dalla base imponibile, e anche l'erede non residente applica le regole della comunità autonoma dove si trova la casa. Se c'era un'assicurazione vita legata al mutuo, la compagnia salda la banca e la casa passa libera.
Quando muore chi ha comprato una casa in Spagna con un mutuo, gli eredi in Italia si trovano davanti a due pratiche che gli studi legali trattano come se fossero una sola. La prima è la successione: accettare, dichiarare, pagare l’imposta spagnola. La seconda è il mutuo: un contratto con una banca che non si è estinto e che continua a produrre rate. Quasi tutte le guide si fermano alla prima. Questa parte dalla seconda, perché è quella che decide quanto vale davvero l’eredità, quanto si paga di imposta e quanto tempo hai per muoverti.
Il mutuo non si estingue: passa agli eredi alle stesse condizioni
Il mutuo sopravvive al mutuatario. Il Codice civile spagnolo è esplicito: «los herederos suceden al difunto por el hecho solo de su muerte en todos sus derechos y obligaciones» (articolo 661). Il debito con la banca è una di quelle obbligazioni. Fino all’accettazione dell’eredità, il mutuo fa parte della cosiddetta herencia yacente, l’eredità giacente; dopo, appartiene agli eredi in comunione finché non si divide.
Il Banco de España, nel suo portale per i clienti bancari, fissa tre punti che vale la pena conoscere prima di parlare con la banca:
- le condizioni restano quelle della escritura originale, tasso e durata compresi, fino all’estinzione del debito;
- la banca deve incorporare tutti gli eredi nella titolarità del mutuo e, se tutti se ne fanno carico, non deve chiedere garanzie aggiuntive né la sottoscrizione di nuovi prodotti;
- gli accordi tra eredi su chi paga, scritti nel cuaderno particional, non vincolano la banca: verso l’istituto rispondono tutti.
La morte del titolare non è una causa di risoluzione del contratto. La Ley 5/2019, che regola i mutui sulla casa in Spagna, elenca le condizioni del vencimiento anticipado, cioè la decadenza dal beneficio del termine, e sono soltanto di morosità: rate non pagate per almeno il 3 % del capitale concesso o dodici mensilità nella prima metà del piano, il 7 % o quindici mensilità nella seconda, più una diffida con almeno un mese di tempo (articolo 24). La norma «non ammette patto contrario». Nessun decesso in quell’elenco.
Il rovescio della medaglia è che il contatore delle rate non si ferma per la successione. Se nessuno paga mentre la pratica è aperta, gli arretrati si accumulano e, superata la soglia, la banca può chiedere l’intero capitale. La prima cosa da fare, prima ancora dell’imposta, è concordare con la banca come si pagano le rate nel frattempo.
Accettare, rinunciare o accettare con beneficio d’inventario
Hai tre strade, e cambiano chi risponde del debito.
| Scelta | Cosa ricevi | Con cosa rispondi del mutuo |
|---|---|---|
| Accettazione pura e semplice | la casa, con il mutuo | con i beni ereditati e con i tuoi (art. 1003 Código Civil) |
| Accettazione con beneficio d’inventario | la casa, con il mutuo | solo fino a concorrenza dei beni ereditati (art. 1023) |
| Rinuncia | niente | niente |
Il beneficio d’inventario è un diritto di ogni erede, «aunque el testador se lo haya prohibido» (art. 1010), e dal 2015 la dichiarazione si fa davanti a un notaio (art. 1011). Produce tre effetti: l’erede paga i debiti «sino hasta donde alcancen los bienes» dell’eredità, conserva i crediti che aveva verso il defunto e i suoi beni personali non si confondono con quelli ereditati.
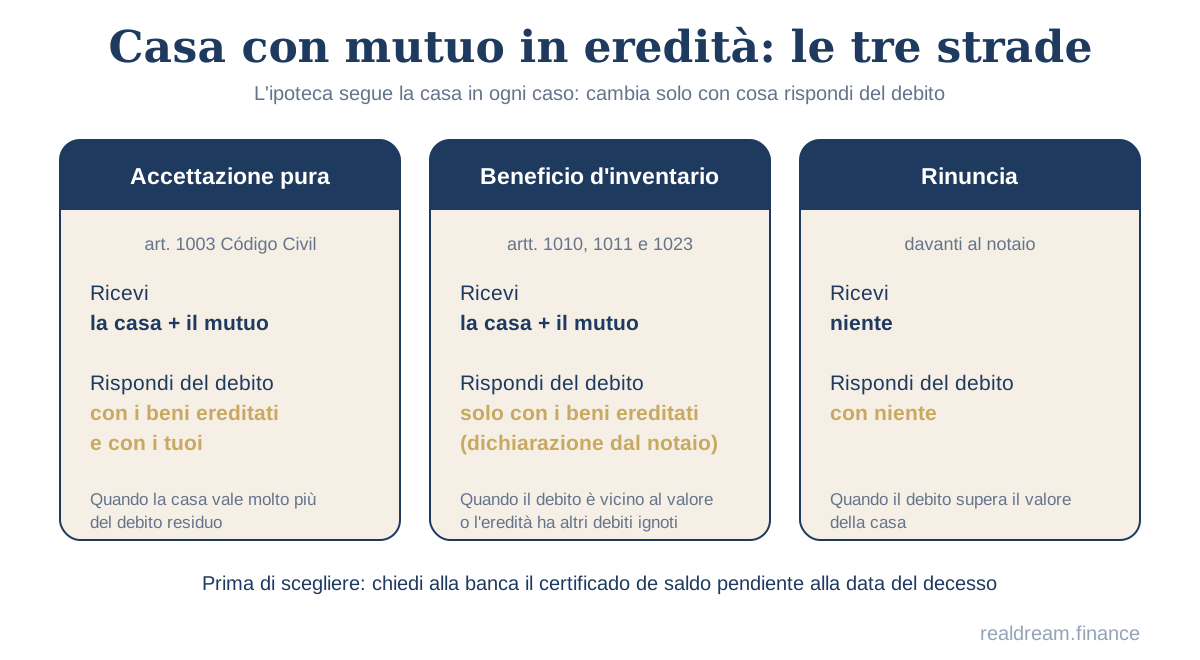
La scelta dipende da un numero: il debito residuo rispetto al valore della casa. Chiedi alla banca, prima di accettare, il certificado de saldo pendiente alla data del decesso. Se il debito supera il valore di mercato, o se l’eredità contiene altri debiti che non conosci, il beneficio d’inventario è la rete di sicurezza. Se la casa vale molto più del mutuo, l’accettazione pura è la via più semplice.
L’imposta di successione spagnola: il debito si deduce, l’ipoteca no
Per l’imposta di successione spagnola (Impuesto sobre Sucesiones y Donaciones, ISD) la base imponibile è «el valor neto de la adquisición individual de cada causahabiente», cioè il valore dei beni «minorado por las cargas y deudas que fueren deducibles» (Ley 29/1987, articolo 9.1.a). È qui che la distinzione tra ipoteca e mutuo diventa denaro.
L’ipoteca non è una carga deducibile. La legge lo dice testualmente: non lo sono le garanzie che, «como las hipotecas y las prendas, no suponen disminución del valor de lo transmitido» (articolo 12). Il debito che l’ipoteca garantisce, invece, si deduce: sono deducibili «las deudas que dejare contraídas el causante» purché la loro esistenza «se acredite por documento público» o in altro modo attendibile (articolo 13.1). Il mutuo è per definizione un documento pubblico: la escritura de préstamo. Il saldo alla data del decesso lo certifica la banca.
Il valore della casa, dal 2022, non è il prezzo pagato né la perizia: è il valor de referencia del Catastro alla data del decesso, salvo che il valore dichiarato sia più alto (articolo 9.3). Un esempio per fissare il meccanismo, senza aliquote perché le aliquote cambiano da regione a regione:
| Voce | Importo |
|---|---|
| Valor de referencia della casa | 300.000 € |
| Debito residuo del mutuo alla data del decesso | 120.000 € |
| Base imponibile ISD su quella casa | 180.000 € |
Lo stesso documento serve due volte: il certificato di saldo della banca è il titolo per dedurre il debito e il punto di partenza per decidere se accettare.
Erede non residente: si applicano le regole della comunità autonoma
Un erede che vive in Italia paga l’ISD allo Stato spagnolo (Agencia Tributaria, non la comunità autonoma) sui beni situati in Spagna, con il Modelo 650 in autoliquidazione. Fino al 2014 pagava con le regole statali, quasi sempre peggiori di quelle regionali. La Corte di giustizia dell’Unione europea lo ha giudicato discriminatorio (causa C-127/12) e la Spagna ha adeguato la legge: oggi la disposizione addizionale seconda della Ley 29/1987 dà anche ai contribuenti non residenti «derecho a la aplicación de la normativa propia aprobada por dicha Comunidad Autónoma».
La regola per individuare la comunità:
- se il defunto risiedeva in Spagna, vale la normativa della comunità autonoma dove risiedeva;
- se il defunto non risiedeva in Spagna (il caso tipico dell’italiano con la seconda casa), vale la normativa della comunità dove si trova la maggior parte del valore dei beni spagnoli, cioè di norma quella della casa.
Dal 2021 il diritto non è più riservato ai residenti nell’Unione europea: la legge attuale non fa distinzioni di residenza. Le riduzioni per coniuge e figli, e le bonificazioni sulla quota, variano molto tra comunità autonome e cambiano nel tempo: vanno verificate per la regione della casa, nell’anno del decesso.
Il termine è sei mesi dalla data del decesso (Reglamento ISD, articolo 67.1.a). Una proroga di altri sei mesi si può chiedere, ma solo entro i primi cinque mesi, e comporta interessi di mora (articolo 68). Chi vive in Italia, deve prima ottenere un NIE per gli eredi che non lo hanno e raccogliere i certificati spagnoli: cinque mesi passano in fretta.
L’assicurazione vita legata al mutuo cambia tutto il conto
Molte banche spagnole, al momento del mutuo, propongono un’assicurazione vita a copertura del capitale residuo, con la banca come beneficiaria fino all’importo del debito. Se il defunto l’aveva, la compagnia versa alla banca il saldo del mutuo e la casa passa agli eredi libera dal debito, o con un residuo molto più basso. È la variabile che cambia di più il valore reale dell’eredità, ed è anche quella che gli eredi in Italia scoprono più tardi, perché la polizza non compare sull’escritura della casa.
Come scoprirlo in modo certo: la Spagna ha un Registro de Contratos de Seguros de cobertura de fallecimiento, presso il Ministerio de Justicia. Chiunque abbia interesse può chiedere il certificato che dice se il defunto aveva un’assicurazione per il caso di morte e con quale compagnia. Due regole fissate dalla Ley 20/2005 (articolo 6): la richiesta si può fare solo trascorsi quindici giorni dal decesso, e i dati restano consultabili per cinque anni. Si chiede online nella sede elettronica del Ministero con il certificato di morte e il pagamento della tassa (modello 790).
Sul piano fiscale, le somme percepite dai beneficiari di un’assicurazione sulla vita sono un fatto imponibile dell’ISD (articolo 3.1.c) e si cumulano alla quota ereditaria del beneficiario quando il defunto era il contraente (articolo 9.1.c), con una riduzione statale del 100 % fino a 9.195,49 € per coniuge, ascendenti e discendenti (articolo 20.2.b). Quando la beneficiaria formale è la banca, che incassa per estinguere il mutuo, il trattamento dell’indennizzo in capo agli eredi è una questione interpretativa che l’Agencia Tributaria valuta caso per caso: è il punto su cui serve il consulente, non la guida.
Un solo erede si tiene la casa: subentro nel mutuo e liquidazione agli altri
Se tra fratelli uno vuole la casa in Spagna e gli altri preferiscono essere liquidati, la pratica si sdoppia. La divisione dell’eredità si fa davanti al notaio spagnolo; il mutuo, invece, resta intestato a tutti finché la banca non accetta di cambiarlo.
Il Banco de España è chiaro: se solo alcuni eredi si fanno carico del debito, «tenemos que negociar con la entidad y llegar a un acuerdo», e in quel caso la banca può chiedere garanzie aggiuntive. Valuterà l’erede che resta come un nuovo cliente: il suo reddito rispetto all’intera rata, non alla sua quota, e la sua residenza, perché per un non residente il mutuo spagnolo ha condizioni proprie. Se la banca dice no, le alternative sono una nuova finanziazione intestata solo a chi tiene la casa, oppure la vendita con estinzione del mutuo e divisione del ricavato.
Le scadenze e i documenti, in ordine
| Quando | Cosa | Dove |
|---|---|---|
| Subito | Certificato di morte spagnolo o italiano apostillato; contatto con la banca per le rate | Registro Civil / banca |
| Dopo 15 giorni | Certificato di ultime volontà e certificato del Registro de seguros de cobertura de fallecimiento | Ministerio de Justicia (sede elettronica, modello 790) |
| Prima di accettare | Certificado de saldo pendiente del mutuo alla data del decesso; nota simple della casa | banca / Registro de la Propiedad |
| Entro 5 mesi | Eventuale richiesta di proroga dell’ISD | Agencia Tributaria |
| Entro 6 mesi | Escritura de aceptación y adjudicación de herencia; Modelo 650; plusvalía municipal (prorogabile a un anno) | notaio, Agencia Tributaria, ayuntamiento |
| Dopo il pagamento | Iscrizione della casa a nome degli eredi | Registro de la Propiedad |
La plusvalía municipal, l’imposta comunale sull’incremento di valore del terreno, nelle successioni è a carico di chi acquisisce (TRLHL, articolo 106.1.a) e si dichiara entro sei mesi, prorogabili fino a un anno su richiesta (articolo 110.2.b). Per i non residenti ogni passaggio richiede il NIE: senza, non si paga l’ISD e non si iscrive la casa.
Se la casa ereditata non era stata verificata all’acquisto, il momento della successione è quello giusto per una due diligence: la nota simple rivela ipoteche, pignoramenti e discrepanze catastali che gli eredi ereditano insieme alla casa.
E in Italia?
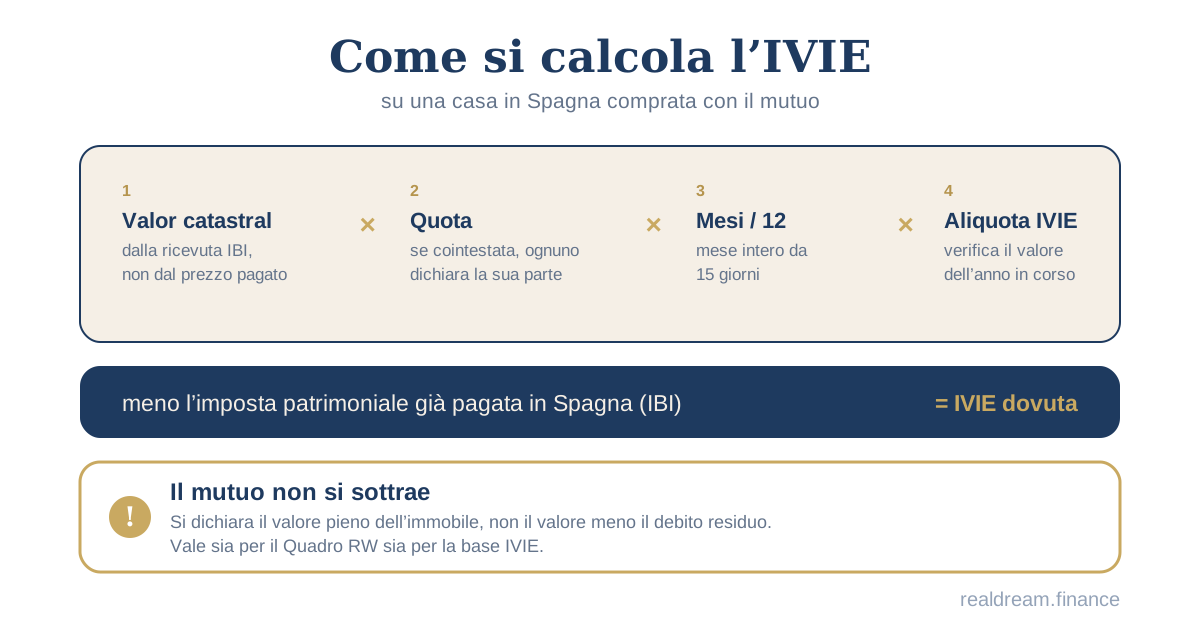
Se il defunto era residente in Italia, l’imposta di successione italiana si applica anche ai beni all’estero: «l’imposta si applica altresì sui trasferimenti di beni situati all’estero se il defunto o il donante erano residenti nel territorio dello Stato» (D.Lgs. 346/1990, articolo 2, comma 2). La casa spagnola va quindi nella dichiarazione di successione italiana. Tra Italia e Spagna non esiste una convenzione contro le doppie imposizioni sulle successioni: la doppia imposizione si evita con il credito d’imposta dell’articolo 26 del Testo Unico, che permette di detrarre l’imposta pagata in Spagna fino a concorrenza della parte di imposta italiana proporzionale ai beni spagnoli. Anche in Italia il debito del defunto si deduce dall’attivo, con i requisiti di prova previsti dal Testo Unico. Gli eredi che diventano proprietari della casa entrano poi nel perimetro del monitoraggio fiscale: Quadro RW e IVIE, dove il mutuo non si sottrae dal valore da dichiarare.
Fonti
- BOE — Código Civil, arts. 661 (successione nei diritti e obblighi), 1003, 1010-1011 e 1023 (beneficio d'inventario)
- BOE — Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones, arts. 3, 9, 12, 13, 20 e disposición adicional segunda
- BOE — Real Decreto 1629/1991, Reglamento del ISD, arts. 67-68 (termini e proroga)
- BOE — Ley 5/2019 reguladora de los contratos de crédito inmobiliario, art. 24 (vencimiento anticipado)
- BOE — Ley 20/2005 sobre el Registro de Contratos de Seguros de cobertura de fallecimiento, art. 6
- BOE — Texto refundido de la Ley Reguladora de las Haciendas Locales, arts. 106 e 110 (plusvalía municipal)
- Banco de España — Portal del Cliente Bancario: ¿Qué pasa cuando fallece el titular de un préstamo hipotecario?
- Ministerio de Justicia — Certificado de Contratos de Seguros de cobertura de fallecimiento
- Agenzia delle Entrate — Testo Unico imposta sulle successioni e donazioni (D.Lgs. 346/1990), artt. 2 e 26
Domande frequenti
La banca può chiedere il rimborso di tutto il mutuo quando muore il titolare?
No. La Ley 5/2019 (articolo 24) ammette il rimborso anticipato forzato solo per morosità: rate non pagate pari al 3 % del capitale o dodici mensilità nella prima metà del piano, 7 % o quindici mensilità nella seconda, dopo una diffida di almeno un mese. Il decesso non è in quell'elenco, e la norma non ammette patto contrario.
Il mutuo residuo si sottrae dall'imposta di successione spagnola?
Sì, come debito del defunto (Ley 29/1987, articolo 13), purché documentato: la escritura de préstamo e il certificato di saldo della banca alla data del decesso bastano. L'ipoteca in sé, invece, non è una carga deducibile (articolo 12): a ridurre la base imponibile è il debito, non la garanzia.
Un erede che vive in Italia paga l'imposta con le regole statali o regionali?
Con quelle della comunità autonoma: se il defunto non risiedeva in Spagna, la comunità dove si trova la maggior parte dei beni spagnoli, di norma quella della casa. Il diritto vale per tutti i non residenti dal 2021, senza condizione di residenza nell'Unione europea. Si paga comunque all'Agencia Tributaria statale, con il Modelo 650.
Come scopro se il defunto aveva un'assicurazione vita sul mutuo?
Chiedendo il certificato al Registro de Contratos de Seguros de cobertura de fallecimiento del Ministerio de Justicia, online con il certificato di morte e il modello 790. Si può richiedere solo trascorsi quindici giorni dal decesso e i dati restano disponibili per cinque anni (Ley 20/2005, articolo 6).
Quanto tempo ho per pagare l'imposta di successione in Spagna?
Sei mesi dal decesso. Una proroga di altri sei mesi si può chiedere solo entro i primi cinque mesi e comporta interessi di mora. Nello stesso termine di sei mesi, prorogabile fino a un anno, va dichiarata anche la plusvalía municipal al comune dove si trova la casa.
Posso tenere la casa da solo e lasciare il mutuo agli altri eredi?
La casa sì, con la divisione davanti al notaio; il mutuo no, finché la banca non accetta di intestarlo solo a te. Secondo il Banco de España serve negoziare con l'istituto, che può chiedere garanzie aggiuntive e valuterà il tuo reddito rispetto all'intera rata. Se rifiuta, restano una nuova finanziazione a tuo nome o la vendita.
Roberta
Intermediaria del credito iscritta al Banco de España (ICI)
Vuoi che ce ne occupiamo noi?
Modelo 210, IBI e scadenze annuali della casa ereditata, seguiti da chi conosce la posizione di un non residente.