Hipoteca y bancos
Hipoteca en España siendo español residente en el extranjero: el DNI no basta
En resumen
Tu nacionalidad no decide casi nada: lo que decide es dónde tienes la residencia fiscal. Si pasas menos de 183 días al año en España, el banco instruye tu expediente con criterios de no residente —en torno al 60-70 % del menor entre precio y tasación, plazos más cortos— aunque presentes DNI en lugar de NIE. En el impuesto de no residentes tu DNI tampoco te hace comunitario: cuenta el país donde resides, así que desde México, Argentina o Chile el tipo es del 24 % sin deducir gastos, frente al 19 % con gastos deducibles de quien reside en la UE o el EEE. Y el certificado que casi todas las guías nombran, el certificado de no residente de la Policía Nacional, es un trámite de extranjería que no está pensado para un español.
Te fuiste hace tres años o hace treinta, tienes el DNI en la cartera y das por hecho que comprar en España será un trámite normal. Después pides la primera hipoteca y descubres que el banco instruye tu expediente igual que el de un alemán o un británico: menos financiación, menos plazo, más papeles. No es un trato arbitrario ni un error de la oficina. Es que la nacionalidad, en esta materia, casi no decide nada.
Nacionalidad y residencia fiscal no son lo mismo
Para un banco español y para la Agencia Tributaria lo que te clasifica es dónde tienes la residencia fiscal, no qué pasaporte llevas. El artículo 9 de la Ley 35/2006 del IRPF fija dos criterios alternativos: permanecer «más de 183 días, durante el año natural, en territorio español», o tener en España el «centro de intereses económicos, profesionales o sociales». Si no cumples ninguno de los dos, eres no residente fiscal en España aunque hayas nacido en Valladolid.
A partir de ahí, cada consecuencia cuelga de una de las dos columnas:
| Lo decide tu nacionalidad | Lo decide tu residencia fiscal |
|---|---|
| Qué documento te identifica (DNI, no NIE) | Cómo instruye el banco tu expediente |
| El derecho a inscribirte en el Registro de Matrícula consular | El porcentaje que te financian y el plazo |
| El acceso a determinados trámites consulares | El tipo del impuesto de no residentes (19 % o 24 %) |
| — | Si puedes deducir gastos del alquiler |
| — | A qué país informa tu banco sobre la cuenta |
La confusión es comprensible: casi todas las guías del sector mezclan ambas columnas en una única lista de «requisitos». Separarlas es lo que te evita las tres sorpresas caras.
Tu DNI sí vale: es tu NIF, no necesitas NIE
No tienes que pedir un NIE. La Agencia Tributaria lo formula sin margen: «el NIF de las personas físicas de nacionalidad española es el número de su Documento Nacional de Identidad (DNI) seguido del correspondiente código o carácter de verificación». El NIE es el número de identificación de extranjero: por definición no te corresponde.
Hay un caso que casi nunca se cuenta y que afecta justo a este perfil: el español que nunca ha tenido DNI, normalmente porque nació y se crió fuera, o porque recuperó la nacionalidad siendo adulto. Para él existe un NIF propio, con letra inicial L, «para los españoles residentes en el extranjero». Se solicita a la Administración tributaria con el modelo 030 y sirve para escriturar, abrir cuenta y firmar una hipoteca exactamente igual que un DNI. No es un NIE de segunda categoría: es tu NIF.
La letra K es otra cosa distinta y conviene no confundirlas: se reserva a los españoles que, residiendo en España, son menores de 14 años.
El certificado que te piden no es el que leerás en casi ninguna guía
El «certificado de no residente» que aparece en casi todos los artículos sobre este tema es un trámite de extranjería, y no está pensado para ti. La sede electrónica de la Policía Nacional describe a sus destinatarios como «todos los extranjeros, comunitarios y de terceros países», cita como base legal la Ley Orgánica 4/2000 sobre derechos y libertades de los extranjeros, le da una validez de «3 meses desde su expedición» y lo liquida con la tasa modelo 790, código 012. Un ciudadano español no encaja en ese supuesto.
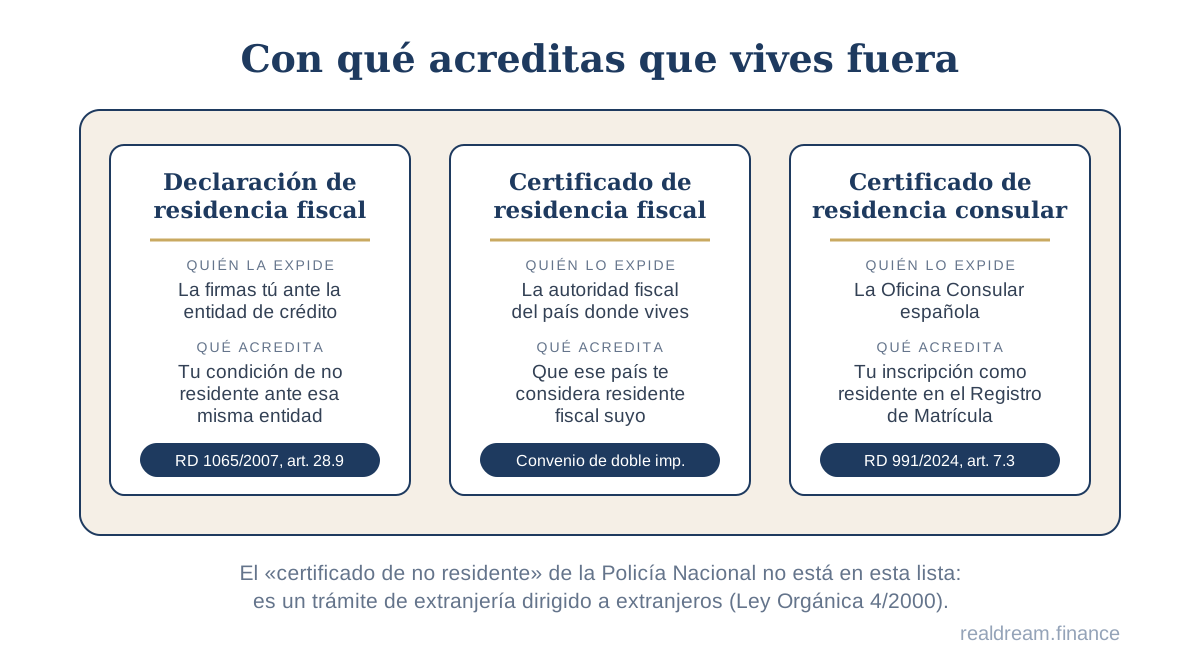
Entonces, ¿con qué acreditas ante el banco que vives fuera? Con alguno de estos tres documentos, según lo que pida la entidad:
| Documento | Quién lo expide | Qué acredita |
|---|---|---|
| Declaración de residencia fiscal | La firmas tú ante la entidad de crédito | Tu condición de no residente a efectos de las operaciones con esa entidad |
| Certificado de residencia fiscal | La autoridad tributaria del país donde vives | Que ese país te considera residente fiscal suyo |
| Certificado de residencia consular | La Oficina Consular española de tu demarcación | Que estás inscrito como residente en su Registro de Matrícula |
El primero tiene nombre y apellidos normativos que conviene conocer, porque es el que más se confunde: es la declaración prevista en el artículo 28.9 del Real Decreto 1065/2007, cuyo modelo aprobó la Orden EHA/3496/2011. Esa orden precisa que la declaración «servirá para acreditar ante la entidad que corresponda la condición de no residente» y que «se entregará a la entidad que corresponda por el declarante en el momento de realizar la correspondiente operación». Es una declaración tuya, no un certificado de un tercero: no se pide en ninguna ventanilla, se firma.
El Registro de Matrícula consular, y por qué al banco le importa
Desde el 2 de abril de 2025 la inscripción consular se rige por un reglamento nuevo, el Real Decreto 991/2024, que derogó expresamente el Real Decreto 3425/2000 que muchas webs siguen citando. Distingue dos situaciones: son residentes «las personas de nacionalidad española que residan habitualmente en la demarcación consular» (artículo 1.3), y no residentes quienes «se encuentren en una demarcación consular con carácter temporal» (artículo 1.4).
Inscribirte como residente no es un gesto simbólico. Según el artículo 5.1 arrastra «su inscripción en el PERE y, en su caso, en el CERA de dicha Oficina Consular de carrera y su correspondiente baja en el padrón municipal». El artículo 7.3 te permite pedir después «los certificados de alta, de baja, de residencia o el histórico de datos de inscripción».
Esa baja del padrón es la pieza que más expedientes atasca, y no por una norma bancaria: por coherencia documental. Si le dices al banco que vives en Múnich mientras el padrón municipal sigue diciendo que vives en Madrid, el analista tiene delante dos versiones incompatibles de la misma persona, en un expediente sujeto a obligaciones de conocimiento del cliente. Ordenar la inscripción consular antes de pedir la hipoteca, y no después, ahorra semanas de idas y venidas.
Qué cambia de verdad en la financiación
Cambian tres cosas —el porcentaje financiado, el plazo y la profundidad del análisis— y ninguna de ellas está escrita en un boletín oficial: son políticas de riesgo de cada entidad, y se mueven.
- Porcentaje financiado: las entidades españolas suelen situar la hipoteca de no residente en torno al 60-70 % del menor de dos valores, precio de compra o tasación, frente al 80 % habitual de un residente. En la práctica significa aportar alrededor de un 30 % de entrada, más los impuestos y gastos de la compra.
- Plazo: más corto que el de un residente, con la edad de finalización del préstamo como límite real.
- Ingresos en otra divisa: si cobras en pesos, dólares o libras, la entidad aplica un descuento al convertir tus ingresos y calcula el ratio de endeudamiento sobre tu deuda mundial, no solo sobre la española.
- Historial: si te fuiste hace años, tu rastro financiero en España puede estar vacío. Un historial vacío no es un buen historial: es ausencia de información, y el analista la sustituye pidiendo más documentación.
Como no son normas sino criterios internos, varían mucho de un banco a otro, y por eso la comparación entre entidades pesa en este perfil más que en ningún otro. Si quieres saber qué entidades trabajan expedientes de no residente con DNI español y qué documentación exigen, podemos revisar tu caso antes de que pidas nada a un banco, gratis y sin compromiso.
Lo que no cambia: la Ley 5/2019 te protege igual
Vivir fuera no te quita ni un derecho de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario. Su artículo 14.1 obliga al prestamista a entregarte, «con una antelación mínima de diez días naturales respecto al momento de la firma del contrato», un paquete completo: la FEIN (Ficha Europea de Información Normalizada, que vale como oferta vinculante), la FiAE (Ficha de Advertencias Estandarizadas), el documento con escenarios de evolución de los tipos si el préstamo es variable, el proyecto de contrato, el reparto de gastos entre prestamista y prestatario, las condiciones de los seguros exigidos y el aviso de que tienes derecho a asesoramiento notarial gratuito.
El artículo 15.3 añade que debes comparecer ante el notario para el acta previa «como tarde el día anterior al de la autorización de la escritura pública».
Para quien vive fuera, esos diez días naturales no son burocracia: son tu ventana de planificación. Es el plazo del que dispones para organizar el viaje o para otorgar el poder notarial que permita firmar en tu nombre. Empezar a mirar vuelos el día que te llega la FEIN es llegar tarde.
La factura fiscal: el DNI no te hace comunitario
En el impuesto sobre la renta de no residentes (IRNR), el tipo depende del país donde resides, no de tu nacionalidad. La Agencia Tributaria lo publica en dos filas: 19 % para residentes en la Unión Europea, Islandia, Noruega y Liechtenstein; 24 % con carácter general para el resto, desde el 11 de julio de 2021.
La segunda diferencia pesa todavía más que el tipo. Solo los contribuyentes «residentes en otro Estado miembro de la Unión Europea o en un» Estado del Espacio Económico Europeo con intercambio efectivo de información tributaria pueden restar gastos del alquiler. Para los demás rige la regla general: «la base imponible estará constituida por el importe íntegro, es decir, sin deducción de gasto alguno».
Traducido a un caso concreto: alquilas tu piso de Alicante por 12.000 € al año y soportas 3.400 € de gastos deducibles (IBI, comunidad, seguro, intereses del préstamo, amortización).
| Dónde resides | Base imponible | Tipo | Cuota anual |
|---|---|---|---|
| Alemania (UE) | 8.600,00 € | 19 % | 1.634,00 € |
| México, Argentina o Chile | 12.000,00 € | 24 % | 2.880,00 € |
Misma vivienda, mismo inquilino, mismo DNI: 1.246,00 € de diferencia al año. Y si el piso no está alquilado tampoco te libras de declarar, porque se imputa una renta del «1,1 % o, en su caso, 2 % del valor catastral», que se liquida con el modelo 210.
Si te mudas a una jurisdicción no cooperativa
Hay un supuesto que solo afecta a los españoles y que conviene mirar antes de aceptar un traslado. El artículo 8.2 de la Ley 35/2006 establece que quien tiene nacionalidad española y acredita su nueva residencia fiscal en un país o territorio calificado como jurisdicción no cooperativa sigue siendo contribuyente del IRPF: en el periodo impositivo del cambio y «durante los cuatro períodos impositivos siguientes». Son cinco ejercicios tributando en España por tu renta mundial, no solo por el piso de Alicante.
La lista no es intuitiva y no coincide con «país de fuera de la UE». La fija la Orden HFP/115/2023 e incluye plazas como Jersey, la Isla de Man, las Islas Vírgenes Británicas o Baréin; México, Argentina y Chile no figuran en ella. Es decir: residir en Ciudad de México te lleva al 24 % sin gastos deducibles, pero no te mantiene atado al IRPF. La lista se revisa periódicamente —la última modificación es de junio de 2026—, así que se comprueba en la fecha del traslado, no de memoria.
Tu banco informa a tu país de residencia
Declararte no residente ante el banco no es rellenar una casilla cosmética: activa una obligación de información automática. El Real Decreto 1021/2015, que traspone la Directiva 2014/107/UE y aplica el estándar CRS de la OCDE, obliga a las instituciones financieras a identificar la residencia fiscal de quienes ostentan la titularidad o el control de determinadas cuentas financieras y a informar sobre ellas. La Agencia Tributaria intercambia después esos datos con la administración del país donde resides.
La consecuencia práctica es de sentido común, pero se pasa por alto: lo que declaras al banco español y lo que declaras en tu país de residencia tienen que contar la misma historia. No son dos expedientes independientes; hace una década que están conectados.
Fuentes
- Agencia Tributaria — Tipos de gravamen en el IRNR sin establecimiento permanente
- Agencia Tributaria — Rendimientos de inmuebles arrendados (gastos deducibles y rentas imputadas)
- Agencia Tributaria — Composición del NIF de las personas físicas (letras L, K y M)
- BOE — Ley 35/2006 del IRPF, artículos 8 y 9 (residencia habitual y jurisdicciones no cooperativas)
- BOE — Ley 5/2019 reguladora de los contratos de crédito inmobiliario, artículos 14 y 15
- BOE — Real Decreto 991/2024 sobre los Registros de Matrícula de las Oficinas Consulares
- BOE — Real Decreto 1021/2015 (identificación de la residencia fiscal e intercambio automático, CRS)
- BOE — Orden HFP/115/2023, lista de jurisdicciones no cooperativas
- Policía Nacional — Certificado de no residente (trámite de extranjería)
- Ministerio de Hacienda — Orden EHA/3496/2011, declaración de residencia fiscal ante entidades de crédito
Preguntas frecuentes
¿Necesito un NIE si soy español y vivo en el extranjero?
No. La Agencia Tributaria establece que el NIF de una persona física de nacionalidad española es el número de su DNI seguido del código de verificación. El NIE es el número de identificación de extranjero y no te corresponde. Si nunca has tenido DNI, puedes pedir un NIF con letra inicial L, previsto para los españoles residentes en el extranjero.
¿Puedo pedir el certificado de no residente de la Policía Nacional?
La sede electrónica de la Policía Nacional dirige ese certificado a «todos los extranjeros, comunitarios y de terceros países», con base en la Ley Orgánica 4/2000 de extranjería, y le da una validez de tres meses. Para acreditar tu situación ante un banco español siendo español, lo habitual es la declaración de residencia fiscal del artículo 28.9 del Real Decreto 1065/2007, un certificado de residencia fiscal de tu país o un certificado de residencia consular.
¿Cuánto me van a financiar si vivo fuera?
No hay una norma que lo fije: es política de riesgo de cada entidad, y por eso varía. En la práctica los bancos españoles suelen moverse en torno al 60-70 % del menor de dos valores, precio de compra o tasación, frente al 80 % habitual de un residente, con plazos más cortos. Conviene comparar entidades antes de presentar el expediente en ninguna.
¿Tributo al 19 % o al 24 % por mi vivienda en España?
Depende del país donde resides, no de tu nacionalidad. La Agencia Tributaria aplica el 19 % a los residentes en la Unión Europea, Islandia, Noruega y Liechtenstein, y el 24 % con carácter general al resto desde el 11 de julio de 2021. Solo los residentes en la UE o el EEE con intercambio efectivo de información pueden deducir gastos del alquiler; los demás tributan sobre el importe íntegro.
Si me mudo a un paraíso fiscal, ¿dejo de pagar IRPF en España?
No de inmediato. El artículo 8.2 de la Ley 35/2006 mantiene como contribuyente del IRPF a quien tiene nacionalidad española y acredita su nueva residencia fiscal en una jurisdicción no cooperativa, durante el periodo impositivo del cambio y los cuatro siguientes. La lista la fija la Orden HFP/115/2023 y se revisa periódicamente, así que hay que comprobarla en la fecha del traslado.
¿Tengo los mismos derechos que un residente al firmar la hipoteca?
Sí. La Ley 5/2019 se aplica igual. Su artículo 14.1 obliga al banco a entregarte la FEIN, la FiAE, el proyecto de contrato y el resto de documentación con una antelación mínima de diez días naturales antes de la firma, y el artículo 15.3 exige que comparezcas ante notario para el acta previa como tarde el día anterior a la escritura.
Roberta
Intermediaria de crédito inscrita en el Banco de España (ICI)
¿Quieres que nos encarguemos nosotros?
Revisamos tu caso y te decimos qué entidades trabajan expedientes de no residente con DNI español y con qué documentación. El precio completo está en la página del servicio.