Fiscalidad
Impuesto del 100% para comprar casa en España: en qué punto está de verdad
En resumen
No. A 2 de octubre de 2026 el impuesto del 100% no es ley: es el artículo 4 de la Proposición de Ley 122/000196, presentada el 22 de mayo de 2025 y pendiente desde el 5 de septiembre de 2025 de su primer debate en el Pleno del Congreso. Si se aprobara, afectaría a quien no resida en la Unión Europea, no a quien no tenga pasaporte europeo, y sumado al ITP llevaría los impuestos de compra al 100% del valor.
Desde enero de 2025 circula la misma frase: «España va a cobrar un impuesto del 100% a los extranjeros que compren casa». Casi todos los artículos se quedan ahí, en el anuncio. Esta guía va al documento: el texto que se registró en el Congreso, el punto exacto del trámite en el que está detenido, a quién afectaría según su letra —que no es exactamente a quien dice la prensa— y por qué tiene un problema jurídico que no depende de ninguna votación.
¿Está en vigor el impuesto del 100%? No: está parado en su primer paso
El impuesto del 100% no es ley a 2 de octubre de 2026. Es el artículo 4 de la Proposición de Ley 122/000196, «para impulsar el alquiler de viviendas a precios asequibles», presentada por el Grupo Parlamentario Socialista el 22 de mayo de 2025 y publicada en el Boletín Oficial de las Cortes Generales (BOCG, serie B, núm. 229-1) el 30 de mayo de 2025.
La ficha oficial de la iniciativa en la web del Congreso indica su situación actual: «Pleno — Toma en consideración», desde el 5 de septiembre de 2025. Es decir, el texto todavía no ha superado el primer debate, el que decide si el Congreso acepta siquiera tramitarlo.
| Hito | Fecha | Fuente |
|---|---|---|
| Registro de la proposición en el Congreso | 22 de mayo de 2025 | Ficha 122/000196 |
| Admisión a trámite por la Mesa | 27 de mayo de 2025 | BOCG B-229-1 |
| Publicación en el BOCG | 30 de mayo de 2025 | BOCG B-229-1 |
| Plazo para el criterio del Gobierno | hasta el 4 de septiembre de 2025 | Ficha 122/000196 |
| Pendiente de toma en consideración en Pleno | desde el 5 de septiembre de 2025 | Ficha 122/000196 |
Que sea una proposición (iniciativa de un grupo parlamentario) y no un proyecto de ley del Gobierno importa: según el artículo 126 del Reglamento del Congreso, una proposición necesita que el Pleno vote primero si la «toma en consideración». Solo si gana esa votación se envía a la comisión competente y se abre el plazo de enmiendas.
Cuánto le falta para ser ley: seis pasos, y está en el primero
Para que el impuesto se aplique a una compraventa, la proposición tiene que recorrer todo el procedimiento legislativo. Hoy está en el primer escalón.
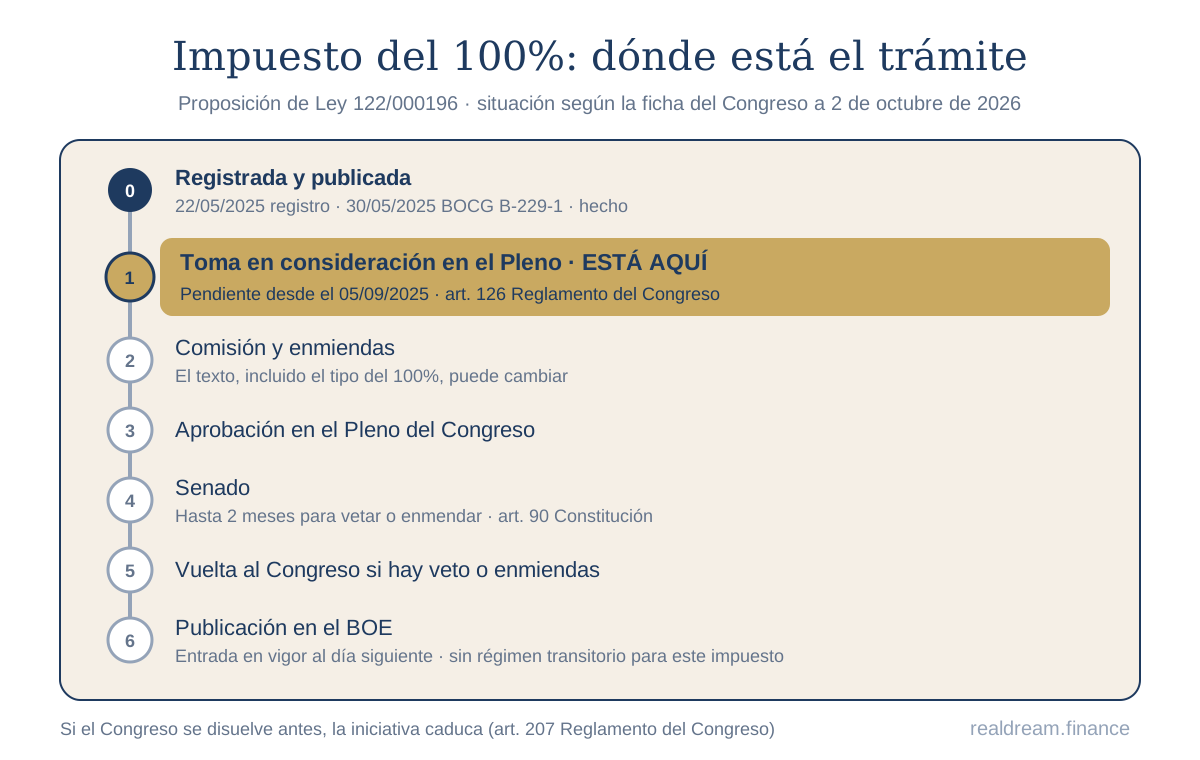
- Toma en consideración en el Pleno (art. 126.5 del Reglamento del Congreso). Pendiente.
- Comisión y enmiendas: el texto se discute y puede cambiar por completo, incluido el tipo del 100%.
- Aprobación en el Pleno del Congreso.
- Senado: dispone de dos meses para vetar o enmendar (art. 90.2 de la Constitución), reducidos a veinte días naturales si el texto se declara urgente (art. 90.3).
- Vuelta al Congreso si hay veto o enmiendas.
- Publicación en el BOE: la disposición final segunda prevé la entrada en vigor al día siguiente de la publicación.
Hay además una salida que casi nadie menciona. El artículo 207 del Reglamento del Congreso establece que, disuelto el Congreso o expirado su mandato, caducan todos los asuntos pendientes. Si la XV Legislatura termina antes de que la proposición se apruebe, el texto decae y habría que presentarlo de nuevo desde cero.
Qué dice exactamente el texto registrado
El artículo 4 crea el «Impuesto Complementario Estatal sobre la Transmisión de Bienes Inmuebles a no Residentes en la Unión Europea», un impuesto indirecto y de gestión estatal. Estos son sus elementos, con la referencia al apartado del propio artículo 4:
| Elemento | Qué dice el texto | Apartado |
|---|---|---|
| Hecho imponible | Compra a título oneroso de inmuebles en España y constitución o cesión de derechos reales sobre ellos | Primero y Quinto |
| Excluidos | Derechos reales de garantía: la hipoteca que firma el banco no genera el impuesto | Primero |
| Sujeto pasivo | Personas físicas y entidades no residentes en la Unión Europea | Séptimo |
| Base imponible | Valor de referencia del Catastro, o el precio si es mayor | Octavo.2 |
| Deudas | No se deducen, aunque tengan una hipoteca como garantía | Octavo.1 |
| Tipo | 100% («cien por ciento») | Décimo |
| Cuota líquida | Se resta el ITP y AJD efectivamente pagado por la operación | Undécimo |
| Promesas y opciones | Se equiparan a la compra | Noveno.2 |
| Cambio del tipo | La Ley de Presupuestos podrá modificarlo | Decimonoveno |
| País Vasco y Navarra | Requiere adaptación del Concierto y del Convenio Económico | Cuarto.2 y Decimoctavo |
Ninguna de las disposiciones transitorias del texto se refiere a este impuesto: tal como está redactado, se aplicaría a las operaciones que se devenguen desde su entrada en vigor, sin régimen para compras ya negociadas.
El 100% no se suma al ITP: lo absorbe
El apartado Undécimo es el que más se malinterpreta. La cuota del nuevo impuesto se calcula aplicando el 100% a la base y restando después el ITP pagado. El resultado es que, sea cual sea el tipo de ITP de la comunidad autónoma, la suma de los dos impuestos es igual a la base.
Ejemplo con un tipo de ITP ilustrativo del 8% y una vivienda usada comprada a un particular por 250.000 €, con valor de referencia de 230.000 €:
| Concepto | Importe |
|---|---|
| Base imponible (el mayor entre precio y valor de referencia) | 250.000 € |
| ITP ilustrativo (8%) | 20.000 € |
| Cuota íntegra del impuesto complementario (100%) | 250.000 € |
| Cuota líquida (250.000 − 20.000) | 230.000 € |
| Total de impuestos de compra | 250.000 € |
Una vivienda de 250.000 € costaría 500.000 € más notaría y registro. Y como las deudas no se deducen, financiar el 60% con hipoteca no reduce la base.
Obra nueva: excluida solo cuando hay IVA
La afirmación «solo afecta a la vivienda usada» es una simplificación. El apartado Quinto.2 deja fuera las compras a empresarios sujetas al IVA, como la obra nueva comprada al promotor. Pero el mismo apartado añade que sí quedan sujetas las operaciones que estén exentas de IVA, y las de inmuebles incluidos en la transmisión de un patrimonio empresarial que no tribute por IVA. La frontera no es «nuevo o usado», sino «con IVA o sin IVA».
A quién afectaría: decide la residencia, no el pasaporte
El texto no menciona la nacionalidad en ningún momento. El sujeto pasivo del apartado Séptimo es la persona o entidad no residente en la Unión Europea. Leído literalmente, eso produce resultados que contradicen el titular habitual de «los ciudadanos europeos quedan fuera»:
| Comprador | ¿Le afectaría según el texto? |
|---|---|
| Mexicano o argentino residente en Madrid | No: reside en la UE |
| Español o italiano residente en México, Chile o Estados Unidos | Sí: no reside en la UE |
| Británico residente en Málaga | No |
| Británico residente en Londres | Sí |
| Residente en Noruega, Islandia, Liechtenstein o Suiza | Sí: el texto dice Unión Europea, no Espacio Económico Europeo |
| Alemán residente en Alemania | No |
La proposición tampoco define cómo se acreditaría la residencia ni remite a una norma concreta para hacerlo. Es uno de los aspectos que, si el texto avanzara, se concretaría en la tramitación o en la orden ministerial que prevé el apartado Decimocuarto.
Para el lector de esta guía, la consecuencia práctica es directa: un español que vive en Latinoamérica estaría dentro y un latinoamericano que vive en España estaría fuera. Es el mismo criterio que ya aplica hoy el impuesto de la renta de no residentes, donde cuenta el país de residencia y no el DNI.
Si resides fuera de la Unión Europea y estás valorando una compra, el servicio de fiscalidad de no residentes de realdream te explica qué impuestos se aplican hoy a tu operación y cuáles dependerían de un cambio legislativo que todavía no existe.
Por qué el impuesto es jurídicamente frágil
Aunque obtuviera la mayoría, el impuesto tendría que superar dos límites que no dependen del Congreso.
El artículo 63 del TFUE protege también a los residentes en terceros países
La libre circulación de capitales es la única libertad del mercado interior cuyo texto se extiende expresamente a terceros países. El artículo 63.1 del Tratado de Funcionamiento de la Unión Europea (TFUE) prohíbe «todas las restricciones a los movimientos de capitales entre Estados miembros y entre Estados miembros y terceros países». Comprar una vivienda es un movimiento de capital.
El Tratado admite excepciones, pero estrechas:
- Artículo 64.1: permite mantener frente a terceros países las restricciones sobre inversiones, «incluidas las inmobiliarias», que existieran el 31 de diciembre de 1993. Un impuesto creado en 2025 no existía en esa fecha.
- Artículo 65.1.a: permite normas fiscales que distingan entre contribuyentes según su lugar de residencia, pero el artículo 65.3 exige que no sean «un medio de discriminación arbitraria ni una restricción encubierta». Un tipo del 100% que solo recae sobre no residentes difícilmente se presenta como una simple diferencia de situación.
España ya perdió este debate con el impuesto de sucesiones
No es una hipótesis académica. En la sentencia de 3 de septiembre de 2014 (asunto C-127/12), el Tribunal de Justicia de la Unión Europea declaró contrario a la libre circulación de capitales que los no residentes no pudieran aplicar las reducciones autonómicas del impuesto de sucesiones. España corrigió la ley solo para residentes en la UE y el Espacio Económico Europeo; después, el Tribunal Supremo extendió el mismo principio a los residentes en terceros países (sentencia 242/2018, de 19 de febrero).
La Ley 11/2021 cerró el círculo: su preámbulo explica que modifica el impuesto de sucesiones para extenderlo «a todos los no residentes, ya sean residentes en un Estado miembro de la Unión Europea o del Espacio Económico Europeo o en un tercer Estado», en consonancia con esa jurisprudencia. Hoy la disposición adicional segunda de la Ley 29/1987 lo recoge sin distinguir el país de residencia.
La Constitución prohíbe el alcance confiscatorio
El segundo límite es interno. El artículo 31.1 de la Constitución exige un sistema tributario que «en ningún caso, tendrá alcance confiscatorio». Un impuesto cuya cuota iguala el valor del bien comprado es un candidato evidente a ese debate, que correspondería resolver al Tribunal Constitucional. Ningún tribunal se ha pronunciado sobre este texto, porque todavía no es ley: hoy es un argumento, no una decisión.
Qué hacer si eres no residente en la UE y quieres comprar ahora
El impuesto no existe, así que una compra que se firme hoy tributa con las reglas de hoy: ITP en la vivienda usada, o IVA y AJD en la obra nueva, más los gastos de notaría y registro. Tres comprobaciones evitan sustos:
- Consulta la ficha 122/000196 en la web del Congreso antes de firmar las arras. Si la situación sigue siendo «Toma en consideración», quedan por delante, como mínimo, el debate en comisión, el Pleno y el Senado.
- No confundas tu nacionalidad con tu residencia. Si eres español o europeo y vives fuera de la UE, el texto actual te incluiría.
- Calcula hoy con los impuestos de hoy y no tomes decisiones de precio basadas en un titular: entre el anuncio de enero de 2025 y octubre de 2026 la proposición no ha superado su primera votación.
Fuentes
- BOCG, Congreso de los Diputados, serie B, núm. 229-1, de 30 de mayo de 2025 — Proposición de Ley 122/000196 (artículo 4)
- Congreso de los Diputados — ficha de la iniciativa 122/000196 (situación actual)
- BOE — Reglamento del Congreso de los Diputados, artículos 126 y 207
- BOE — Constitución Española, artículos 31 y 90
- DOUE C 202, de 7 de junio de 2016 — versión consolidada del TFUE, artículos 63, 64 y 65
- BOE — Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones, disposición adicional segunda
- BOE — Ley 11/2021, de 9 de julio, preámbulo (extensión a residentes en terceros Estados)
Preguntas frecuentes
¿Ya se aplica el impuesto del 100% a la compra de vivienda en España?
No. A 2 de octubre de 2026 es una proposición de ley (122/000196) pendiente de toma en consideración en el Pleno del Congreso desde el 5 de septiembre de 2025. Una compra firmada hoy paga los impuestos actuales: ITP en la vivienda usada, o IVA y AJD en la obra nueva.
¿Afectaría a un español que vive fuera de la Unión Europea?
Según el texto registrado, sí. El sujeto pasivo es la persona no residente en la Unión Europea y la proposición no menciona la nacionalidad. Un español residente en México o Argentina estaría incluido; un mexicano o argentino residente en España no.
¿El 100% se paga además del ITP?
No se suma. El apartado Undécimo del artículo 4 resta de la cuota el ITP efectivamente pagado, de modo que ITP e impuesto complementario juntos igualan la base imponible: el mayor entre el precio y el valor de referencia del Catastro.
¿La obra nueva queda fuera?
Queda fuera cuando la venta está sujeta al IVA, como la compra al promotor. El mismo texto incluye las operaciones exentas de IVA y algunas transmisiones de patrimonios empresariales, así que la frontera es tener o no tener IVA, no que la vivienda sea nueva.
¿La hipoteca reduce la base del impuesto?
No. La proposición excluye las deudas de la base imponible aunque tengan una hipoteca como garantía. La hipoteca, como derecho real de garantía, tampoco genera el impuesto por sí misma.
¿Por qué se dice que podría chocar con el derecho europeo?
Porque el artículo 63 del TFUE prohíbe las restricciones a los movimientos de capitales también con terceros países. España ya tuvo que extender a los residentes fuera de la UE el trato del impuesto de sucesiones tras la sentencia C-127/12 y la jurisprudencia del Tribunal Supremo, recogida en la Ley 11/2021.
Roberta
Intermediaria de crédito inscrita en el Banco de España (ICI)
¿Quieres que nos encarguemos nosotros?
Te explicamos qué impuestos se aplican hoy a tu compra en España y cómo cambiaría el cálculo si una reforma llegara a aprobarse.