Vérifications juridiques
Nota simple propre : les quatre dettes qui suivent le bien en Espagne
En bref
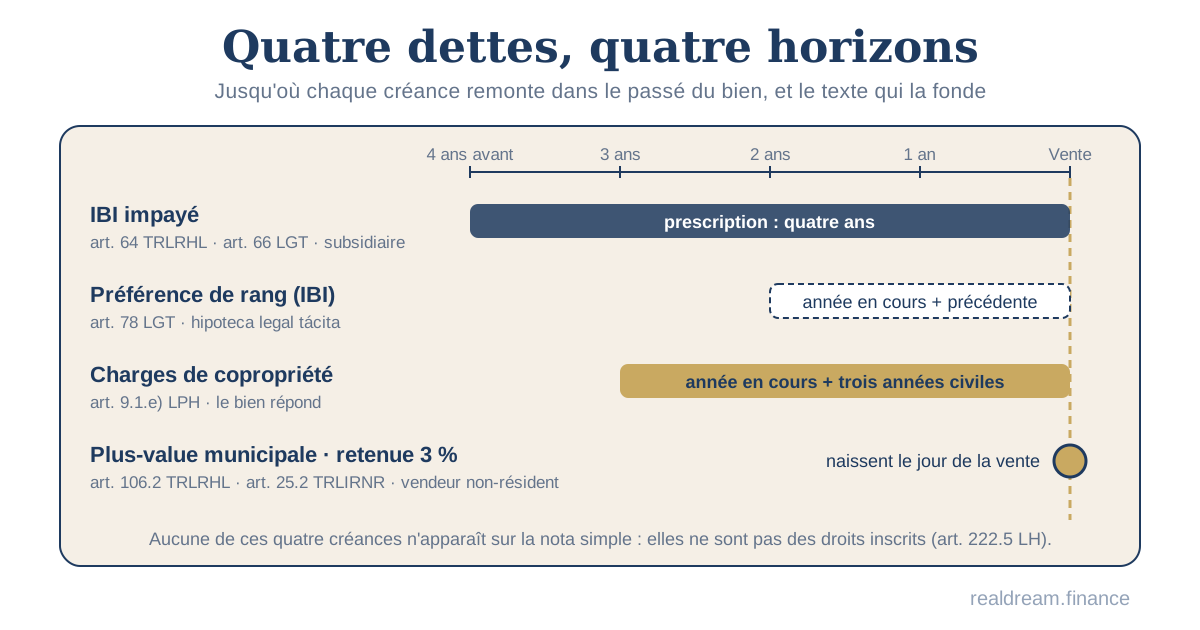
Oui, une nota simple « sans charges » peut cacher des dettes qui vous suivront. Le Registre ne publie que les droits inscrits (art. 222.5 LH) ; quatre créances légales voyagent avec le bien sans y figurer : l'IBI impayé (art. 64 TRLRHL, responsabilité subsidiaire bornée par la prescription de quatre ans), les charges de copropriété de l'année en cours et des trois années civiles précédentes (art. 9.1.e LPH), la plus-value municipale si le vendeur est non-résident (art. 106.2 TRLRHL) et la retenue de 3 % non versée (art. 25.2 TRLIRNR). Chacune se neutralise avant les arras avec un certificat précis, pas avec la nota simple.
La nota simple est arrivée, elle tient sur deux pages et la rubrique cargas est vide : pas d’hypothèque, pas de saisie. Beaucoup d’acheteurs francophones s’arrêtent là, et la plupart des guides les y encouragent. Le problème n’est pas un manque de vigilance, c’est une question de construction : le Registro de la Propiedad ne publie que des droits inscrits, alors que les dettes les plus fréquentes sur un logement espagnol sont des charges légales qui grèvent le bien sans jamais y être inscrites. Quatre d’entre elles vous suivront après la signature si personne ne les a cherchées ailleurs. Voici les textes, les horizons de temps réels, qui ne sont pas les mêmes d’une dette à l’autre, et le document qui neutralise chacune.
Ce que la nota simple garantit, et ce qu’elle ne peut pas voir
La nota simple a une valeur purement informative, et la loi le dit en toutes lettres. L’article 222.5 de la Ley Hipotecaria dispose que « la nota simple informativa tiene valor puramente informativo y no da fe del contenido de los asientos ». Elle reproduit, en extrait, les inscriptions en vigueur sur le bien : identification de la parcelle, identité des titulaires, étendue et limites de leurs droits, interdictions ou restrictions qui les affectent. C’est exactement ce qu’elle fait bien : une hypothèque, un embargo, une servitude ou une condition résolutoire y figurent, parce que ce sont des droits réels inscrits.
Une dette d’impôt foncier, un arriéré de charges de copropriété ou une retenue fiscale non versée ne sont pas des droits inscrits. Ils n’ont aucune raison d’apparaître, même sur une nota simple émise le matin de la signature. Le droit espagnol les traite pourtant comme des afecciones reales : la créance ne poursuit pas une personne, elle suit une chose. Le bien répond, quel que soit son propriétaire du moment.
Deux précisions avant d’entrer dans le détail. D’abord, si vous voulez un document du Registre qui engage sa responsabilité, demandez une certificación registral (art. 222.2 LH) plutôt qu’une nota simple. Ensuite, même cette certification ne montrera aucune des quatre dettes qui suivent : elles vivent dans d’autres registres, tenus par d’autres administrations.
Dette n° 1 : l’IBI impayé suit le bien, en responsabilité subsidiaire
Si le vendeur n’a pas payé l’IBI, la commune peut se retourner contre le logement que vous venez d’acheter. L’article 64.1 du texte refondu de la Ley Reguladora de las Haciendas Locales (TRLRHL) est explicite : « los bienes inmuebles objeto de dichos derechos quedarán afectos al pago de la totalidad de la cuota tributaria, en régimen de responsabilidad subsidiaria, en los términos previstos en la Ley General Tributaria ».
Le mot qui compte est subsidiaria. La commune ne peut pas vous réclamer l’IBI du vendeur du jour au lendemain. Selon l’article 41.5 de la Ley General Tributaria (LGT), la dérivation de responsabilité vers un responsable subsidiaire exige d’abord la declaración de fallido du débiteur principal, c’est-à-dire le constat que le vendeur est insolvable ou introuvable, puis un acte administratif de déclaration de responsabilité, notifié après vous avoir entendu (art. 176 LGT). Et vous répondez « con ellos », avec le bien, pas avec l’ensemble de votre patrimoine (art. 79.1 LGT).
Quatre ans, pas deux : l’horizon que les guides confondent
L’horizon réel est celui de la prescription fiscale, quatre ans (art. 66 LGT), et non les « deux années » que l’on lit partout. La confusion vient d’un autre article. L’article 78 LGT, la hipoteca legal tácita, donne aux collectivités une préférence sur tout autre créancier pour l’IBI « correspondientes al año natural en que se exija el pago y al inmediato anterior ». C’est une règle de rang entre créanciers, utile dans une saisie ou une faillite. Ce n’est pas la règle qui dit combien d’années d’IBI peuvent vous être réclamées. Celle-là est l’affection de l’article 64 TRLRHL, bornée uniquement par la prescription. Deux instituts, deux horizons : la plupart des articles francophones n’en citent qu’un, et pas le bon.
Le même article 64 impose au notaire de demander des informations et d’avertir expressément les parties « sobre las deudas pendientes por el Impuesto sobre Bienes Inmuebles asociadas al inmueble ». C’est une obligation d’information, pas une garantie : le notaire vous dira ce que l’organisme de recouvrement lui a transmis, et rien de plus. La parade est un certificado de estar al corriente de pago de l’IBI délivré par la commune ou par l’organisme provincial de recouvrement, accompagné des derniers reçus. En cas de doute au moment de la signature, une retenue sur le prix couvre les annuités non justifiées.
Dette n° 2 : les charges de copropriété, l’année en cours et trois années civiles
L’acheteur répond, avec le logement lui-même, des charges impayées de l’année d’acquisition et des trois années civiles précédentes. L’article 9.1.e) de la Ley de Propiedad Horizontal (LPH) le dit sans détour : « El adquirente de una vivienda o local en régimen de propiedad horizontal, incluso con título inscrito en el Registro de la Propiedad, responde con el propio inmueble adquirido de las cantidades adeudadas a la comunidad de propietarios […] hasta el límite de los que resulten imputables a la parte vencida de la anualidad en la cual tenga lugar la adquisición y a los tres años naturales anteriores. »
Notez « incluso con título inscrito » : la loi anticipe précisément votre situation, celle d’un acheteur avec une nota simple propre et un titre au Registre. Elle vous rend responsable quand même.
La même disposition organise la parade. Dans l’acte de vente, le vendeur doit déclarer être à jour ou indiquer ce qu’il doit, et joindre une certification sur l’état des dettes émise par le secrétaire de la copropriété avec le visa du président, dans un délai maximal de sept jours naturels après la demande. Sans ce certificat, le notaire ne peut pas autoriser l’acte, « salvo que fuese expresamente exonerado de esta obligación por el adquirente ». Cette exonération existe pour aller plus vite. Ne la signez pas : c’est la seule ligne de l’acte qui transforme une protection légale en dette personnelle.
Ce que le certificat ne dit pas : les travaux votés
Le certificat photographie les charges échues. Il ne dit rien des derramas, les appels de fonds pour travaux votés mais pas encore exigibles. L’article 17.11 LPH règle la question : les derramas pour améliorations « serán a cargo de quien sea propietario en el momento de la exigibilidad de las cantidades ». Une façade ou un ascenseur votés en juin et appelés en décembre sont à la charge du propriétaire de décembre, donc de vous. Demandez les procès-verbaux des deux ou trois dernières assemblées, pas seulement le certificat.
Dette n° 3 : la plus-value municipale, quand le vendeur est non-résident
Si le vendeur est une personne physique non-résidente en Espagne, c’est vous, acheteur, qui devez la plus-value municipale à la commune. L’article 106.2 TRLRHL désigne l’acquéreur comme sujeto pasivo sustituto del contribuyente « cuando el contribuyente sea una persona física no residente en España ». Le substitut n’est pas un garant : il est le redevable direct, celui à qui la commune adresse la liquidation.
La conséquence pratique est double. La déclaration doit être déposée dans les trente jours ouvrables suivant la vente (art. 110.2.a TRLRHL), et si elle ne l’est pas, c’est vous qui êtes en retard, pas le vendeur. Vous conservez un recours civil contre lui, mais un recours contre un vendeur qui vit à l’étranger vaut ce qu’il vaut. La pratique notariale consiste à retenir sur le prix le montant estimé de l’impôt et à le verser à la commune pour compte du vendeur ; vérifiez que cette retenue figure bien dans l’acte. Le cas est fréquent pour les acheteurs francophones : sur le littoral, une grande partie des vendeurs sont eux-mêmes des étrangers non-résidents.
Dette n° 4 : la retenue de 3 % non versée, le bien répond
Quand le vendeur est non-résident, vous devez retenir 3 % du prix et les verser au Trésor espagnol ; si vous ne le faites pas, le bien acheté garantit l’impôt du vendeur. L’article 25.2 du texte refondu de la Ley del Impuesto sobre la Renta de no Residentes (TRLIRNR) impose à l’acquéreur de « retener e ingresar el 3 por ciento […] de la contraprestación acordada, en concepto de pago a cuenta del impuesto correspondiente a aquéllos ». Le versement se fait auprès de l’Agencia Tributaria par le modèle 211.
La sanction est écrite dans le même alinéa : « si la retención o el ingreso a cuenta no se hubiesen ingresado, los bienes transmitidos quedarán afectos al pago del importe que resulte menor entre dicha retención o ingreso a cuenta y el impuesto correspondiente ». Autrement dit, une obligation qui pesait sur vous se transforme, si vous l’oubliez, en charge réelle sur votre logement. Les guides francophones présentent ces 3 % comme « le problème du vendeur » : c’est l’inverse. Le vendeur récupère l’éventuel excédent sur sa déclaration de plus-value ; vous, vous portez le risque de la retenue.
Ce qui n’est pas une dette et coûte autant : urbanisme et cadastre
Une procédure d’infraction urbanistique peut être en cours sans qu’aucune mention n’apparaisse au Registre. L’article 65.1.c) du texte refondu de la Ley de Suelo (TRLSRU) rend inscribible l’ouverture d’un dossier de discipline urbanistique, mais inscrire n’est pas obligatoire dans tous les cas : l’administration n’y est tenue (art. 65.2) que lorsque le dossier porte sur une parcellisation, une déclaration d’œuvre nouvelle ou la constitution d’une copropriété. Pour une terrasse fermée, une piscine sans licence ou un changement d’usage, la nota simple peut rester vierge alors qu’un ordre de démolition est déjà notifié au vendeur. La parade est un certificat urbanistique ou une consultation écrite auprès du service d’urbanisme de la commune, avec les licences du bien.
Le cadastre, lui, décrit une réalité physique que le Registre ne contrôle pas. L’article 3.3 du texte refondu de la Ley del Catastro Inmobiliario présume exacts les données cadastrales, « sin perjuicio del Registro de la Propiedad, cuyos pronunciamientos jurídicos prevalecerán ». Deux descriptions du même bien peuvent donc coexister légalement, avec deux surfaces différentes. La surface cadastrale sert de base à l’IBI et pèse dans l’expertise bancaire ; une discrepancia non résolue se règle par la procédure de l’article 18, chez le notaire ou devant le cadastre, et c’est le nouveau propriétaire qui la porte. Comparez la certificación catastral descriptiva y gráfica avec la nota simple avant les arras, pas après.
Quatre dettes, quatre horizons : le tableau à garder sous la main
| Dette ou charge | Texte | Jusqu’où remonte-t-elle ? | Document qui la neutralise | Qui l’émet |
|---|---|---|---|---|
| IBI impayé | art. 64 TRLRHL, art. 41.5, 79 et 66 LGT | Prescription de quatre ans, après déclaration d’insolvabilité du vendeur | Certificat d’être à jour + derniers reçus | Commune ou organisme provincial de recouvrement |
| Charges de copropriété | art. 9.1.e) et 17.11 LPH | Année en cours + trois années civiles ; derramas selon la date d’exigibilité | Certification de dettes (7 jours) + procès-verbaux des assemblées | Secrétaire de la copropriété, visa du président |
| Plus-value municipale | art. 106.2 et 110.2 TRLRHL | Naît à la vente ; déclaration sous 30 jours ouvrables | Retenue sur le prix dans l’acte, si vendeur non-résident | Notaire, à votre demande |
| Retenue de 3 % | art. 25.2 TRLIRNR | Naît à la vente ; le bien répond du montant non versé | Modèle 211 déposé par l’acheteur | Vous, auprès de l’Agencia Tributaria |
| Urbanisme et cadastre | art. 65 TRLSRU, art. 3.3 et 18 TRLCI | Sans limite tant que l’infraction ou la discrepancia subsiste | Certificat urbanistique + certification cadastrale | Commune ; Sede Electrónica del Catastro |
Si vous voulez que ces certificats soient demandés, lus et rapprochés avant que vous ne versiez les arras, la vérification juridique de realdream le fait avec un juriste indépendant du vendeur, sur devis fixe et sans engagement sur la suite.
Quand demander ces documents : avant les arras, pas devant le notaire
Le bon moment est avant la signature du contrat d’arras, parce qu’à ce stade vous n’avez encore rien versé. Une fois les arras signées, une partie du prix est déposée et le calendrier vous appartient moins : découvrir une dette à ce moment-là se négocie, il ne s’annule pas. L’ordre utile est le suivant : nota simple récente et certification cadastrale la première semaine, certificat de copropriété et procès-verbaux en même temps que le certificat d’IBI, consultation urbanistique dès que le bien est identifié. La retenue de 3 % et la retenue pour plus-value, elles, se préparent pour le jour de l’acte, dès que vous connaissez la résidence fiscale du vendeur.
Une nota simple récente reste indispensable : elle vous protège contre une hypothèque ou un embargo inscrits la veille. Elle ne change simplement rien aux quatre dettes de cet article, qui n’y seront jamais.
Sources
- BOE — Texto refundido de la Ley Reguladora de las Haciendas Locales (RDL 2/2004), art. 64 (afección real IBI), 106 (sujetos pasivos IIVTNU) et 110 (plazos)
- BOE — Ley 58/2003, General Tributaria, art. 41.5 et 176 (responsabilidad subsidiaria), 66 (prescripción), 78 (hipoteca legal tácita) et 79 (afección de bienes)
- BOE — Ley 49/1960, sobre propiedad horizontal, art. 9.1.e) (afección et certificación de deudas) et 17.11 (derramas)
- BOE — Ley Hipotecaria (Decreto de 8 de febrero de 1946), art. 222 (nota simple et certificación)
- BOE — Texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (RDL 5/2004), art. 25.2 (retención del 3 %)
- BOE — Texto refundido de la Ley de Suelo y Rehabilitación Urbana (RDL 7/2015), art. 65 (actos inscribibles)
- BOE — Texto refundido de la Ley del Catastro Inmobiliario (RDL 1/2004), art. 3 et 18
- Agencia Tributaria — Retención del adquirente de un inmueble a un no residente (modelo 211)
- Sede Electrónica del Catastro — certificación catastral descriptiva y gráfica
Questions fréquentes
La nota simple indique « libre de cargas » : puis-je signer les arras ?
Pas sur cette seule base. L'article 222.5 de la Ley Hipotecaria donne à la nota simple une valeur purement informative, limitée aux droits inscrits. L'IBI impayé, les charges de copropriété, la plus-value municipale et la retenue de 3 % ne sont pas des droits inscrits : ils n'y figureront jamais, même sur une nota simple émise le jour même.
Combien d'années d'IBI impayé peuvent m'être réclamées ?
Jusqu'à la prescription fiscale de quatre ans (art. 66 LGT), en responsabilité subsidiaire : la commune doit d'abord déclarer le vendeur insolvable (art. 41.5 et 176 LGT). Les « deux années » souvent citées viennent de l'article 78 LGT, la hipoteca legal tácita, qui règle le rang entre créanciers et non l'étendue de ce qui peut vous être demandé.
Le vendeur ne fournit pas le certificat de la copropriété : que faire ?
Refusez de l'exonérer. L'article 9.1.e) LPH interdit au notaire d'autoriser l'acte sans certification de l'état des dettes, sauf exonération expresse de l'acheteur. Le secrétaire de la copropriété doit l'émettre sous sept jours naturels. Demandez aussi les procès-verbaux récents : les derramas votées sont à la charge du propriétaire au moment de leur exigibilité (art. 17.11 LPH).
Le vendeur est un Français ou un Belge non-résident : qu'est-ce qui change pour moi ?
Deux obligations passent de son côté au vôtre. Vous devez retenir 3 % du prix et les verser par le modèle 211 (art. 25.2 TRLIRNR), faute de quoi le bien répond du montant ; et vous devenez le redevable direct de la plus-value municipale en tant que substitut du contribuable (art. 106.2 TRLRHL), avec une déclaration sous trente jours ouvrables.
Le notaire espagnol ne vérifie-t-il pas déjà tout cela ?
En partie seulement. L'article 64 TRLRHL l'oblige à demander des informations et à vous avertir sur l'IBI ; la LPH l'oblige à exiger le certificat de copropriété. Il ne consulte ni le service d'urbanisme ni ne contrôle la conformité cadastrale au-delà des déclarations des parties (art. 18.2 TRLCI). Et il intervient à l'acte, quand les arras sont déjà versées.
Une certification registrale à la place de la nota simple règle-t-elle le problème ?
Elle change la valeur juridique du document, pas son périmètre. La certificación registral (art. 222.2 LH) engage la responsabilité du Registre sur les inscriptions en vigueur ; elle ne contient toujours ni l'IBI, ni les charges de copropriété, ni les dettes fiscales liées au vendeur non-résident, qui vivent dans d'autres registres.
Roberta
Intermédiaire de crédit inscrite au Banco de España (ICI)
Vous voulez qu’on s’en occupe ?
Nota simple, certificats de copropriété et d'IBI, urbanisme, cadastre et statut fiscal du vendeur, rapprochés par un juriste indépendant du vendeur avant que vous ne versiez les arras. Le détail de la démarche et les tarifs sont sur la page du service.